Banca digital y pagos · Guía práctica
Respuesta rápida. Una tarjeta virtual permite pagar con credenciales digitales, a veces con numeración distinta de la tarjeta física. Puede facilitar el control de compras en internet, pero su protección depende de la entidad y no evita todas las estafas.
Al comprar por internet aparece una duda razonable: ¿conviene introducir el número de la tarjeta principal o usar una tarjeta virtual? Hay tarjetas virtuales reutilizables, de un solo uso, vinculadas al saldo y otras ligadas a una línea de crédito. Esta guía explica qué problemas resuelven y qué límites tienen.
Lo esencial antes de elegir
- Una tarjeta virtual puede ser de débito, crédito o prepago, según el emisor.
- Una tarjeta desechable no sirve igual para suscripciones, reservas y depósitos de garantía.
- El bloqueo temporal y los límites de gasto dependen de la aplicación del emisor.
- La seguridad mejora al combinar controles de compra, alertas y autenticación reforzada.
Qué es y cómo funciona
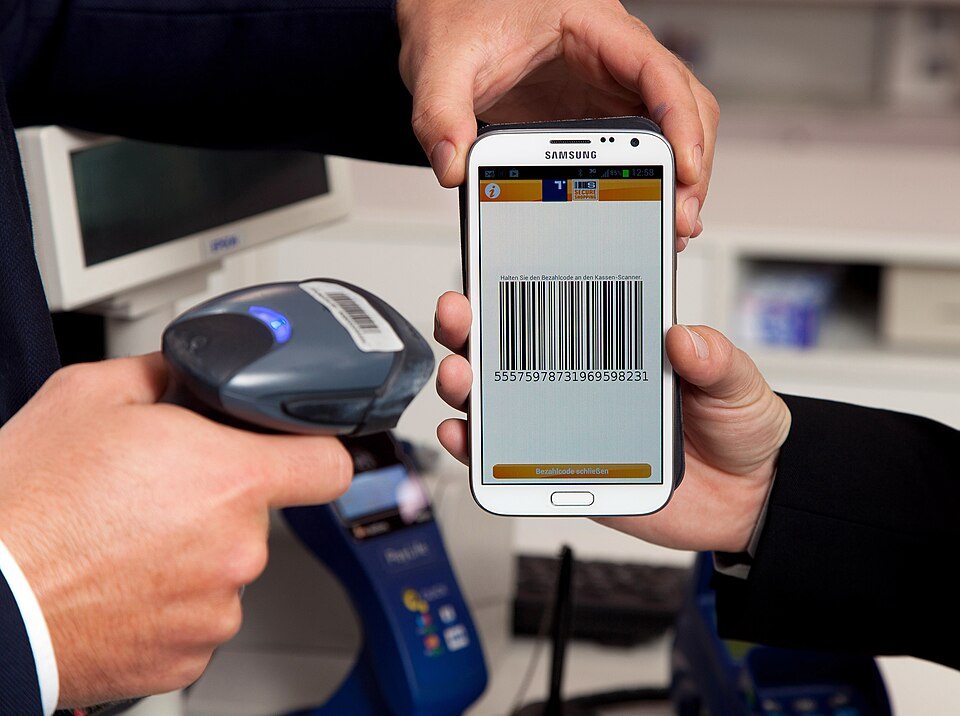
Una tarjeta virtual es un medio de pago que muestra o genera credenciales digitales para compras online y, si se integra con una cartera móvil compatible, posiblemente pagos presenciales. Algunas generan números o códigos temporales; otras muestran un número permanente. Una tarjeta virtual no implica automáticamente una cuenta bancaria separada.
8 ventajas de tarjeta virtual
- Evita compartir directamente el número principal: Algunas entidades permiten usar una numeración distinta en determinados comercios, reduciendo la exposición de la tarjeta habitual.
- Emisión desde la app: Puede estar disponible rápidamente sin esperar a una entrega física, según el banco.
- Bloqueo con pocos pasos: Es habitual poder congelar la tarjeta desde la aplicación si detectas una operación extraña.
- Límites de gasto: Algunos emisores ofrecen límites por compra o periodo, útiles para presupuestos y comercios nuevos.
- Útil para compras en línea: La información necesaria puede consultarse de manera digital, sin buscar el plástico.
- Posible uso temporal: En ciertos servicios existe un número desechable que cambia después de la compra o tras cierto plazo.
- Compatible con algunas billeteras digitales: Determinadas tarjetas pueden agregarse a soluciones de pago móvil, aunque no todas aceptan todos los comercios.
- Separación operativa: Una tarjeta distinta para suscripciones o compras recurrentes facilita identificar cargos y cancelar credenciales si es necesario.
8 desventajas de tarjeta virtual
- No protege frente a todos los fraudes: Si autorizas voluntariamente un pago a una web falsa o alguien controla tu cuenta bancaria, una tarjeta virtual puede no impedir la pérdida.
- Dependencia de banca en línea: Para consultar CVV, bloquear o renovar números puedes necesitar teléfono, aplicación y verificación.
- Problemas con reservas y depósitos: Hoteles, alquileres y ciertos comercios pueden requerir presentar la misma tarjeta física empleada en la reserva.
- Dificultades con suscripciones: Si el número cambia o caduca, los cobros recurrentes pueden fallar o necesitar actualización.
- Disponibilidad desigual: No todos los bancos o tarjetas ofrecen números virtuales, límites configurables o un uso gratuito.
- Comisiones o conversiones de moneda: El hecho de ser virtual no elimina tipos de cambio, comisiones internacionales o cargos asociados.
- Devoluciones y comprobaciones: Si el número virtual desaparece, el reembolso puede seguir la vía original, pero su seguimiento exige revisar procedimientos del emisor.
- Riesgo de perder acceso al móvil: Si se rompe el teléfono o se bloquea la cuenta, recuperar credenciales digitales puede requerir soporte y verificación de identidad.
Tabla comparativa: ¿qué alternativa conviene?
| Tipo | Funcionamiento habitual | Mayor cautela |
|---|---|---|
| Tarjeta virtual reutilizable | Mismo número digital para varias compras | Controlar filtraciones y suscripciones |
| Tarjeta virtual desechable | Numeración temporal para ciertas compras | No adecuada para todos los cobros recurrentes |
| Tarjeta física tradicional | Plástico para comercio y cajeros | Número expuesto en algunas compras |
| Tarjeta en billetera móvil | Credenciales tokenizadas según sistema | Compatibilidad de teléfono y terminal |
Precio y gastos que debes calcular
Revisa emisión, reposición, mantenimiento, límites, compras internacionales, cambio de divisas y posibles cargos por inactividad. Si el banco ofrece una tarjeta virtual sin comisiones, no significa que todo pago con ella sea gratuito. La decisión debe basarse en el tarifario de tu entidad.
Ejemplo práctico: dos situaciones diferentes
Quieres comprar una vez en un comercio que aún no conoces: si tu banco emite una tarjeta virtual con límite exacto, puede ser una capa adicional de control. En cambio, para un hotel que solicitará presentar el medio de pago al llegar, verifica primero si acepta virtuales; de lo contrario podrías necesitar una alternativa.
¿Cuándo merece la pena?
Puede ser buena elección: si compras habitualmente en internet, quieres separar credenciales de comercio y tu banco permite controles claros.
Conviene pensarlo mejor: si necesitas retirar efectivo con frecuencia, usarla en reservas que exigen tarjeta física o no puedes recuperar el acceso digital con seguridad.
Lista de comprobación antes de decidir
- Confirma si es débito, crédito o prepago y qué saldo utiliza.
- Verifica si el número es fijo, dinámico o de un solo uso.
- Activa notificaciones de movimientos y autenticación fuerte.
- Revisa límites, comisiones y condiciones de compras internacionales.
- Comprueba el procedimiento de reembolsos y disputas.
- Evita introducir códigos de verificación en enlaces recibidos por mensajes.
Preguntas frecuentes
¿La tarjeta virtual tiene el mismo dinero que la física?
Depende del producto: puede compartir cuenta o línea de crédito, o gestionar saldo propio en modalidad prepago.
¿Se puede pagar en una tienda?
Solo si el emisor y la billetera móvil admiten pago presencial con ese producto; no basta con que sea virtual.
¿Es más segura que una tarjeta de plástico?
Puede ofrecer controles útiles y números independientes, pero la seguridad final depende de autenticación, banco, comercio y hábitos del usuario.
¿Puedo recibir reembolsos en una tarjeta virtual desechable?
En muchos casos se procesan hacia la cuenta asociada, pero el tratamiento exacto debe verificarse con la entidad.
¿Sirve para Netflix y otras suscripciones?
Una tarjeta reutilizable puede servir si el comercio la acepta; los números de un solo uso pueden fallar en cobros periódicos.
Conclusión
La tarjeta virtual es una herramienta práctica para separar pagos y limitar exposición de credenciales; no es un escudo absoluto. Elige el tipo correcto según compres una sola vez, pagues suscripciones o necesites una tarjeta verificable en persona.
Deja una respuesta